Domain koelner-lebensberatung.de kaufen?
Wir ziehen mit dem Projekt
koelner-lebensberatung.de um.
Sind Sie am Kauf der Domain
koelner-lebensberatung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain koelner-lebensberatung.de kaufen?
Was ist der gebundene Sollzins?
Der gebundene Sollzins ist der Zinssatz, den ein Kreditnehmer für die gesamte Laufzeit eines Kredits zahlen muss. Im Gegensatz zum variablen Sollzins bleibt der gebundene Sollzins über die gesamte Laufzeit konstant. Dies bietet dem Kreditnehmer Planungssicherheit, da die monatlichen Raten gleichbleibend sind. Der gebundene Sollzins wird bei Vertragsabschluss festgelegt und kann nicht mehr verändert werden, es sei denn, es liegt ein wichtiger Grund vor, der eine Anpassung rechtfertigt. Insgesamt ist der gebundene Sollzins ein wichtiger Faktor bei der Entscheidung für einen Kredit, da er die Gesamtkosten des Darlehens maßgeblich beeinflusst. **
Was ist ein Sollzins pa?
Ein Sollzins pa ist der jährliche Prozentsatz, zu dem ein Kreditnehmer Zinsen auf einen Kredit zahlen muss. Der Sollzins pa wird oft als effektiver Jahreszins ausgedrückt und beinhaltet neben dem Nominalzins auch alle zusätzlichen Kosten wie Bearbeitungsgebühren. Er gibt an, wie hoch die Kosten für die Kreditaufnahme pro Jahr sind. Je höher der Sollzins pa, desto teurer wird der Kredit insgesamt. Es ist wichtig, den Sollzins pa bei der Auswahl eines Kredits zu berücksichtigen, um die Gesamtkosten richtig einschätzen zu können. **

Ähnliche Suchbegriffe für Sollzins
Top-Angebote
Produkte zum Begriff Sollzins:
-
Lindemann, Holger: Systemisch-lösungsorientierte Gesprächsführung in Beratung, Coaching, Supervision und TherapieSystemisch-lösungsorientierte Gesprächsführung in Beratung, Coaching, Supervision und Therapie , Ein Lehr-, Lern- und Arbeitsbuch für Ausbildung und Praxis , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Auflage: 3., erweitert und aktual. Auflage 2023, Erscheinungsjahr: 20221212, Produktform: Leinen, Autoren: Lindemann, Holger, Edition: REV, Auflage: 23003, Auflage/Ausgabe: 3., erweitert und aktual. Auflage 2023, Seitenzahl/Blattzahl: 614, Abbildungen: mit 79 Abbildungen und 30 Tabellen, inkl. Download-Material, Keyword: Ausbildung; Gesprächsführung; Gesprächssimulation; Gesprächstechnik; Konfliktlösung; Lösungsorientierung; Praxismethoden; Supervision; Systemische Beratung; Systemische Therapie; Systemisches Coaching; Weiterbildung, Fachschema: Beratung~Consulting~Rat~Psychologie~Psychotherapie - Psychotherapeut~Therapie / Psychotherapie~Arbeitspsychologie~Psychologie / Arbeitspsychologie~Psychologie / Führung, Betrieb, Organisation~Psychologie / Wirtschaft, Arbeit, Werbung~Führung / Mitarbeiterführung~Mitarbeiterführung, Fachkategorie: Arbeits-, Wirtschafts- und Organisationspsychologie~Management: Führung und Motivation, Thema: Optimieren, Warengruppe: HC/Angewandte Psychologie, Fachkategorie: Psychotherapie: Beratung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vandenhoeck + Ruprecht, Verlag: Vandenhoeck + Ruprecht, Verlag: Vandenhoeck & Ruprecht, Länge: 246, Breite: 182, Höhe: 47, Gewicht: 1296, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Vorgänger: 2760024, Vorgänger EAN: 9783525451397 9783525406335, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 181181245,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Systemische Beratung & Systemisches Coaching: Mit den Powermethoden aus der systemischen Therapie zur idealen Problemlösung und Harmonie in IhremSystemische Beratung & Systemisches Coaching: Mit Den Powermethoden Aus Der Systemischen Therapie Zur Idealen Problemlösung Und Harmonie In Ihrem Umfeld (inkl. Effektiver Fragetechniken Und Übungen), Taschenbuch Von Malte Berghoff, Pegoa Global...15,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
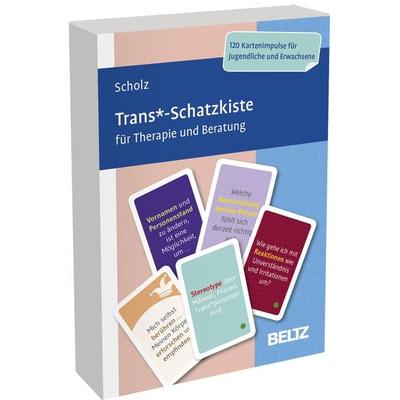
Trans*-Schatzkiste für Therapie und BeratungTrans* Personen Therapeutisch Unterstützen Und Begleiten • Trans*-themen Wie Coming-out, Passing Und Transition • Ressourcen- Und Zukunftsorientiertes Arbeiten • Für Die Arbeit Mit Trans* Menschen Und Angehörigen Wie Fühlt Es Sich An, Trans* Zu...34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann wird der Sollzins fällig?
Der Sollzins wird fällig, wenn ein Kreditnehmer den vereinbarten Zinssatz für einen Kredit nicht rechtzeitig oder vollständig bezahlt. In der Regel wird der Sollzins monatlich oder quartalsweise berechnet und dem Kreditkonto belastet. Es ist wichtig, den Sollzins fristgerecht zu begleichen, um zusätzliche Kosten in Form von Verzugszinsen oder Mahngebühren zu vermeiden. Die genauen Bedingungen für die Fälligkeit des Sollzinses sind im Kreditvertrag festgelegt und sollten sorgfältig geprüft werden. Bei Unklarheiten empfiehlt es sich, den Kreditgeber um Aufklärung zu bitten. **
-
Was ist effektiver Jahreszins und Sollzins?
Was ist effektiver Jahreszins und Sollzins? Der effektive Jahreszins ist der Gesamtbetrag der Zinsen und Gebühren, den ein Kreditnehmer über ein Jahr hinweg für einen Kredit zahlen muss. Er berücksichtigt neben dem Nominalzins auch alle weiteren Kosten, die bei der Kreditaufnahme anfallen. Der Sollzins hingegen ist der reine Zinssatz, den der Kreditnehmer für den geliehenen Betrag zahlen muss, ohne Berücksichtigung von weiteren Kosten. Der effektive Jahreszins gibt somit einen besseren Überblick über die tatsächlichen Kosten eines Kredits, während der Sollzins lediglich den reinen Zinssatz angibt. **
-
Was ist der Sollzins bei Bausparvertrag?
Der Sollzins bei einem Bausparvertrag ist der Zinssatz, zu dem der Bausparer das Darlehen zurückzahlen muss. Dieser Zinssatz wird bei Vertragsabschluss festgelegt und bleibt während der gesamten Laufzeit konstant. Der Sollzins ist unabhängig von Marktschwankungen und bietet somit Planungssicherheit für den Bausparer. Er wird zusammen mit dem Tilgungssatz verwendet, um die monatliche Rate für das Bauspardarlehen zu berechnen. Es ist wichtig, den Sollzins bei der Auswahl eines Bausparvertrags zu berücksichtigen, da er einen erheblichen Einfluss auf die Gesamtkosten des Darlehens hat. **
-
Was ist wichtiger Sollzins oder Effektivzins?
Der Sollzins ist der nominale Zinssatz, den ein Kreditnehmer zahlen muss, während der Effektivzins alle zusätzlichen Kosten wie Gebühren und Provisionen berücksichtigt. Der Effektivzins gibt also einen genaueren Überblick über die tatsächlichen Kosten eines Kredits. In der Regel ist der Effektivzins wichtiger, da er alle Kosten einbezieht und somit einen besseren Vergleich zwischen verschiedenen Kreditangeboten ermöglicht. Es ist daher ratsam, bei der Auswahl eines Kredits besonders auf den Effektivzins zu achten, um die tatsächlichen Kosten zu verstehen und einen besseren Überblick über die finanziellen Auswirkungen zu erhalten. **

Was bedeutet Sollzins und effektiver Jahreszins?
Der Sollzins ist der Zinssatz, den ein Kreditnehmer auf den geliehenen Betrag zahlen muss. Er wird oft als nominaler Zinssatz bezeichnet und gibt an, wie hoch die Zinsen für das geliehene Geld sind. Der effektive Jahreszins hingegen beinhaltet nicht nur den Sollzins, sondern auch alle weiteren Kosten, die im Zusammenhang mit dem Kredit anfallen, wie beispielsweise Bearbeitungsgebühren oder Provisionen. Er gibt somit einen Gesamtüberblick über die tatsächlichen Kosten eines Kredits und ist daher für Verbraucher ein wichtiger Anhaltspunkt, um verschiedene Kreditangebote miteinander zu vergleichen. Insgesamt ist der effektive Jahreszins also aussagekräftiger als der Sollzins, da er alle relevanten Kosten berücksichtigt. **
Was ist der Sollzins für Überziehung?
Der Sollzins für Überziehung bezieht sich auf den Zinssatz, der für den Betrag berechnet wird, den ein Kunde über sein Konto hinaus überzieht. Dieser Zinssatz ist in der Regel höher als der normale Kreditzins und kann je nach Bank und Konto variieren. Es ist wichtig, die genauen Konditionen und Zinssätze bei der jeweiligen Bank zu erfragen. **
Top-Angebote
Produkte zum Begriff Sollzins:
-
Systemisch-lösungsorientierte Gesprächsführung in Beratung, Coaching, Supervision und Therapie, Fachbücher von Holger LindemannBeratung, Coaching, Supervision und Therapie sind verschiedene Anwendungsfelder, die sich in den Grundhaltungen, Basistechniken und Modellen systemisch-lösungsorientierter Arbeit ähneln. Ausgehend von dieser gemeinsamen Basis vermittelt Holger Lindemann in seinem Lehrbuch anschaulich und mit zahlreichen Beispielen und Übungen verbindende Grundlagen, Methoden und Modelle der Gesprächsführung, die jeder systemisch-lösungsorientierten Praxis zugrunde liegen. Der Band bietet einen roten Faden für Aus- und Weiterbildungen und für die Reflexion des praktischen Handelns. Er gibt Hinweise zum Umgang mit speziellen Gesprächssituationen wie der Klient:innenakquise, dem Führen von Erstgesprächen, der Arbeit in hierarchischen Systemen oder dem Umgang mit Zwischenrufen und Beleidigungen. Neben zahlreichen Tipps unterstützt eine Anleitung zur Durchführung von Beratungssimulationen das Üben und Vertiefen der Gesprächstechniken. Der Band ist als Lehrbuch für das Selbststudium sowie für den Einsatz in Workshops und Fortbildungen aufgebaut. Zu allen Übungen werden in den ergänzenden Download-Materialien Arbeitsblätter zur Verfügung gestellt. Die 3., erweiterte Auflage bietet 100 Seiten mehr zusätzliche Inhalte, Abbildungen und Übungen – angeregt durch die Rückmeldungen von Lehrenden und Teilnehmenden aus zahlreichen Weiterbildungen.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Systemisch-lösungsorientierte Gesprächsführung in Beratung, Coaching, Supervision und Therapie, Gebundene Ausgabe von Holger Lindemann, Vandenhoeck +Systemisch-lösungsorientierte Gesprächsführung In Beratung, Coaching, Supervision Und Therapie, Gebundene Ausgabe Von Holger Lindemann, Vandenhoeck + Ruprecht, 978-3-525-45140-3, Seitenanzahl: 61449,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lindemann, Holger: Systemisch-lösungsorientierte Gesprächsführung in Beratung, Coaching, Supervision und TherapieSystemisch-lösungsorientierte Gesprächsführung in Beratung, Coaching, Supervision und Therapie , Ein Lehr-, Lern- und Arbeitsbuch für Ausbildung und Praxis , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Auflage: 3., erweitert und aktual. Auflage 2023, Erscheinungsjahr: 20221212, Produktform: Leinen, Autoren: Lindemann, Holger, Edition: REV, Auflage: 23003, Auflage/Ausgabe: 3., erweitert und aktual. Auflage 2023, Seitenzahl/Blattzahl: 614, Abbildungen: mit 79 Abbildungen und 30 Tabellen, inkl. Download-Material, Keyword: Ausbildung; Gesprächsführung; Gesprächssimulation; Gesprächstechnik; Konfliktlösung; Lösungsorientierung; Praxismethoden; Supervision; Systemische Beratung; Systemische Therapie; Systemisches Coaching; Weiterbildung, Fachschema: Beratung~Consulting~Rat~Psychologie~Psychotherapie - Psychotherapeut~Therapie / Psychotherapie~Arbeitspsychologie~Psychologie / Arbeitspsychologie~Psychologie / Führung, Betrieb, Organisation~Psychologie / Wirtschaft, Arbeit, Werbung~Führung / Mitarbeiterführung~Mitarbeiterführung, Fachkategorie: Arbeits-, Wirtschafts- und Organisationspsychologie~Management: Führung und Motivation, Thema: Optimieren, Warengruppe: HC/Angewandte Psychologie, Fachkategorie: Psychotherapie: Beratung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vandenhoeck + Ruprecht, Verlag: Vandenhoeck + Ruprecht, Verlag: Vandenhoeck & Ruprecht, Länge: 246, Breite: 182, Höhe: 47, Gewicht: 1296, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Vorgänger: 2760024, Vorgänger EAN: 9783525451397 9783525406335, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 181181245,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der gebundene Sollzins?
Der gebundene Sollzins ist der Zinssatz, den ein Kreditnehmer für die gesamte Laufzeit eines Kredits zahlen muss. Im Gegensatz zum variablen Sollzins bleibt der gebundene Sollzins über die gesamte Laufzeit konstant. Dies bietet dem Kreditnehmer Planungssicherheit, da die monatlichen Raten gleichbleibend sind. Der gebundene Sollzins wird bei Vertragsabschluss festgelegt und kann nicht mehr verändert werden, es sei denn, es liegt ein wichtiger Grund vor, der eine Anpassung rechtfertigt. Insgesamt ist der gebundene Sollzins ein wichtiger Faktor bei der Entscheidung für einen Kredit, da er die Gesamtkosten des Darlehens maßgeblich beeinflusst. **
-
Was ist ein Sollzins pa?
Ein Sollzins pa ist der jährliche Prozentsatz, zu dem ein Kreditnehmer Zinsen auf einen Kredit zahlen muss. Der Sollzins pa wird oft als effektiver Jahreszins ausgedrückt und beinhaltet neben dem Nominalzins auch alle zusätzlichen Kosten wie Bearbeitungsgebühren. Er gibt an, wie hoch die Kosten für die Kreditaufnahme pro Jahr sind. Je höher der Sollzins pa, desto teurer wird der Kredit insgesamt. Es ist wichtig, den Sollzins pa bei der Auswahl eines Kredits zu berücksichtigen, um die Gesamtkosten richtig einschätzen zu können. **
-
Wann wird der Sollzins fällig?
Der Sollzins wird fällig, wenn ein Kreditnehmer den vereinbarten Zinssatz für einen Kredit nicht rechtzeitig oder vollständig bezahlt. In der Regel wird der Sollzins monatlich oder quartalsweise berechnet und dem Kreditkonto belastet. Es ist wichtig, den Sollzins fristgerecht zu begleichen, um zusätzliche Kosten in Form von Verzugszinsen oder Mahngebühren zu vermeiden. Die genauen Bedingungen für die Fälligkeit des Sollzinses sind im Kreditvertrag festgelegt und sollten sorgfältig geprüft werden. Bei Unklarheiten empfiehlt es sich, den Kreditgeber um Aufklärung zu bitten. **
-
Was ist effektiver Jahreszins und Sollzins?
Was ist effektiver Jahreszins und Sollzins? Der effektive Jahreszins ist der Gesamtbetrag der Zinsen und Gebühren, den ein Kreditnehmer über ein Jahr hinweg für einen Kredit zahlen muss. Er berücksichtigt neben dem Nominalzins auch alle weiteren Kosten, die bei der Kreditaufnahme anfallen. Der Sollzins hingegen ist der reine Zinssatz, den der Kreditnehmer für den geliehenen Betrag zahlen muss, ohne Berücksichtigung von weiteren Kosten. Der effektive Jahreszins gibt somit einen besseren Überblick über die tatsächlichen Kosten eines Kredits, während der Sollzins lediglich den reinen Zinssatz angibt. **
Ähnliche Suchbegriffe für Sollzins
-
Systemische Beratung & Systemisches Coaching: Mit den Powermethoden aus der systemischen Therapie zur idealen Problemlösung und Harmonie in IhremSystemische Beratung & Systemisches Coaching: Mit Den Powermethoden Aus Der Systemischen Therapie Zur Idealen Problemlösung Und Harmonie In Ihrem Umfeld (inkl. Effektiver Fragetechniken Und Übungen), Taschenbuch Von Malte Berghoff, Pegoa Global...15,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Trans*-Schatzkiste für Therapie und BeratungTrans* Personen Therapeutisch Unterstützen Und Begleiten • Trans*-themen Wie Coming-out, Passing Und Transition • Ressourcen- Und Zukunftsorientiertes Arbeiten • Für Die Arbeit Mit Trans* Menschen Und Angehörigen Wie Fühlt Es Sich An, Trans* Zu...34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Selbstfürsorge-Schatzkiste für Therapie und BeratungWas Sind Meine Kraftquellen Im Alltag? Was Macht Ein Zuhause Zu Meinem Zuhause? Wann Braucht Mein Körper Bewegung? Wer Ist Der Wichtigste Mensch In Meinem Leben? Welche Augenblicke Genieße Ich Bewusst? Wer Herausforderungen Des Alltags Mit...32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Coaching und Beratung, Fachbücher von Björn MiggeSeit über einem Jahrzehnt gibt Björn Migge mit diesem Handbuch einen einzigartigen Überblick über wichtige Praxismodelle, Methoden und Beratungsanlässe im Coaching und in der Beratung. Der breite theoretische Grundstock wird durch Übungen und umfangreiche Falldarstellungen vertieft. Dieses Standardwerk interessiert eine grosse Leserschaft, denn die Breite der Themen, Modelle und Methoden fürs Coaching sowie der sich daraus ergebende integrative Ansatz lassen sich bestens in die eigene Coachingarbeit übertragen. Die umfangreichen, oft sehr bewegenden Falldarstellungen gehen in die Tiefe der Coachingarbeit. Neu sind die Kapitel zu den Kernkompetenzen im Coaching sowie zum Online-Coaching. Die Stärken dieses Buches sind die vielen praktischen Anregungen und die Vermittlung des Verständnisses von praktischen Coachingproblemen und deren Lösung im Coachingalltag. Insgesamt ist Björn Migge ein Buch gelungen, das sich gleichermassen für das Lernen und die Praxis eignet.78,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Sollzins bei Bausparvertrag?
Der Sollzins bei einem Bausparvertrag ist der Zinssatz, zu dem der Bausparer das Darlehen zurückzahlen muss. Dieser Zinssatz wird bei Vertragsabschluss festgelegt und bleibt während der gesamten Laufzeit konstant. Der Sollzins ist unabhängig von Marktschwankungen und bietet somit Planungssicherheit für den Bausparer. Er wird zusammen mit dem Tilgungssatz verwendet, um die monatliche Rate für das Bauspardarlehen zu berechnen. Es ist wichtig, den Sollzins bei der Auswahl eines Bausparvertrags zu berücksichtigen, da er einen erheblichen Einfluss auf die Gesamtkosten des Darlehens hat. **
-
Was ist wichtiger Sollzins oder Effektivzins?
Der Sollzins ist der nominale Zinssatz, den ein Kreditnehmer zahlen muss, während der Effektivzins alle zusätzlichen Kosten wie Gebühren und Provisionen berücksichtigt. Der Effektivzins gibt also einen genaueren Überblick über die tatsächlichen Kosten eines Kredits. In der Regel ist der Effektivzins wichtiger, da er alle Kosten einbezieht und somit einen besseren Vergleich zwischen verschiedenen Kreditangeboten ermöglicht. Es ist daher ratsam, bei der Auswahl eines Kredits besonders auf den Effektivzins zu achten, um die tatsächlichen Kosten zu verstehen und einen besseren Überblick über die finanziellen Auswirkungen zu erhalten. **
-
Was bedeutet Sollzins und effektiver Jahreszins?
Der Sollzins ist der Zinssatz, den ein Kreditnehmer auf den geliehenen Betrag zahlen muss. Er wird oft als nominaler Zinssatz bezeichnet und gibt an, wie hoch die Zinsen für das geliehene Geld sind. Der effektive Jahreszins hingegen beinhaltet nicht nur den Sollzins, sondern auch alle weiteren Kosten, die im Zusammenhang mit dem Kredit anfallen, wie beispielsweise Bearbeitungsgebühren oder Provisionen. Er gibt somit einen Gesamtüberblick über die tatsächlichen Kosten eines Kredits und ist daher für Verbraucher ein wichtiger Anhaltspunkt, um verschiedene Kreditangebote miteinander zu vergleichen. Insgesamt ist der effektive Jahreszins also aussagekräftiger als der Sollzins, da er alle relevanten Kosten berücksichtigt. **
-
Was ist der Sollzins für Überziehung?
Der Sollzins für Überziehung bezieht sich auf den Zinssatz, der für den Betrag berechnet wird, den ein Kunde über sein Konto hinaus überzieht. Dieser Zinssatz ist in der Regel höher als der normale Kreditzins und kann je nach Bank und Konto variieren. Es ist wichtig, die genauen Konditionen und Zinssätze bei der jeweiligen Bank zu erfragen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.